武術哲学

すこぶる満足している「ちいつよ」おじさんになっちゃったことには
ちいさいけどかわいくはない、けどつよい── 「ちいかわ」のラッコ先生のようにかわいくはない。「でかつよ」のように、でかくて強いということはない。 ただ、今の自分を形容するには、「ちいつよ」がちょうどいいと気づいた。 私は […]
復習1|50代の資格挑戦・学習記録 #84
仕損を負担するのは完成品だけか、それとも月末仕掛品もか── ここまで工業簿記を学習してきたが、今回は新しい内容ではなく、これまで学んだ内容の「復習」である。 問題演習をしていると、 「これ、どう判断するんだったかな?」 […]
予算実績差異分析|50代の資格挑戦・学習記録 #83
予定どおりにいかなかった原因を分析する── 今回学んだのは、「予算実績差異分析」である。 企業はあらかじめ予算を立て、それにもとづいて活動する。 しかし実際に事業を行ってみると、 「予定よりも多く売れた」「思っていた価格 […]
安全余裕率の計算|50代の資格挑戦・学習記録 #81
安全余裕率が高ければ不況に強い── 今回学んだのは、「安全余裕率」の計算である。 前回は、目標とする営業利益率を達成するために、どれだけの売上高が必要になるのかを計算した。 今回は少し視点を変えて、 「現在見込んでいる売 […]
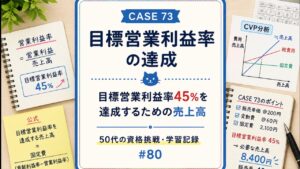
目標営業利益率の達成|50代の資格挑戦・学習記録 #80
目標営業利益「額」ではなく、今度は「率」から考える── 今回学んだのは、「目標営業利益率を達成するための売上高」の計算である。 前回は、 「4,200円の営業利益を出したい」 というように、目標とする営業利益の「金額」か […]
目標を達成するには|50代の資格挑戦・学習記録 #79
目標を決めれば、必要な売上高が見えてくる── 今回学んだのは、「目標営業利益を達成するための売上高」の計算である。 前回は、営業利益がちょうど0円になる「損益分岐点の売上高」を求めた。 しかし実際の経営では、 「赤字にな […]
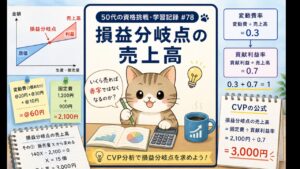
損益分岐点の売上高|50代の資格挑戦・学習記録 #78
いくら売れば赤字ではなくなるのか── 今回学んだのは、CVP分析と「損益分岐点の売上高」である。 前回までは、直接原価計算と全部原価計算の違いや、固定費調整について学んできた。 ここからは直接原価計算を利用して、原価・生 […]
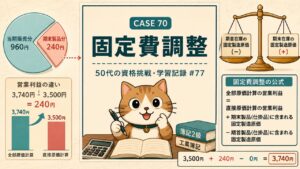
固定費調整|50代の資格挑戦・学習記録 #77
利益の差は、在庫に残った固定費だった── 今回学んだのは、全部原価計算と直接原価計算の営業利益の差を調整する「固定費調整」である。 前回は、同じ生産・販売データから全部原価計算と直接原価計算、それぞれの損益計算書を作成し […]

損益計算書|50代の資格挑戦・学習記録 #76
同じ売上でも、原価の考え方で利益が変わる── 今回学んだのは、全部原価計算と直接原価計算における損益計算書の違いである。 前回は、直接原価計算では原価を「変動費」と「固定費」に分けて考えることを学んだ。 今回は実際に損益 […]

直接原価計算|50代の資格挑戦・学習記録 #75
固定費は、売れなくても発生する── 今回から「標準・直接原価計算編」の第13章、直接原価計算に入る。 前章では標準原価計算について学んできたが、ここからは原価を「変動費」と「固定費」に分けて考えていく。 直接原価計算を使 […]