学び直し
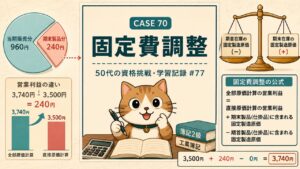
固定費調整|50代の資格挑戦・学習記録 #77
利益の差は、在庫に残った固定費だった── 今回学んだのは、全部原価計算と直接原価計算の営業利益の差を調整する「固定費調整」である。 前回は、同じ生産・販売データから全部原価計算と直接原価計算、それぞれの損益計算書を作成し […]

損益計算書|50代の資格挑戦・学習記録 #76
同じ売上でも、原価の考え方で利益が変わる── 今回学んだのは、全部原価計算と直接原価計算における損益計算書の違いである。 前回は、直接原価計算では原価を「変動費」と「固定費」に分けて考えることを学んだ。 今回は実際に損益 […]

直接原価計算|50代の資格挑戦・学習記録 #75
固定費は、売れなくても発生する── 今回から「標準・直接原価計算編」の第13章、直接原価計算に入る。 前章では標準原価計算について学んできたが、ここからは原価を「変動費」と「固定費」に分けて考えていく。 直接原価計算を使 […]

標準原価計算の勘定記入|50代の資格挑戦・学習記録 #74
標準と実際の「ズレ」を、どこで把握するか── 今回学んだのは、標準原価計算における勘定記入である。 これまで、標準原価と実際原価との差額である「原価差異」について学び、その差異を直接材料費・直接労務費・製造間接費に分けて […]

固定予算|50代の資格挑戦・学習記録 #73
固定予算でも、差異を分解して原因を探る── 今回学んだのは、固定予算を用いた場合の製造間接費差異の分析である。 これまで、公式法変動予算を使って、 * 予算差異* 操業度差異* 能率差異 を計算してきた。 固定予算の場合 […]

能率差異|50代の資格挑戦・学習記録 #72
予定より短い時間で作れたか── 今回学んだのは、製造間接費差異のうち「能率差異」である。 前回は、実際操業度と基準操業度の違いから生じる「操業度差異」を学んだ。 今回は、製品を作るために本来必要とされる標準的な作業時間と […]

操業度差異|50代の資格挑戦・学習記録 #71
固定費は、使わなくても発生する── 今回学んだのは、製造間接費差異のうち「操業度差異」である。 前回は、予算許容額と製造間接費の実際発生額との差から「予算差異」を求めた。 今回は、生産設備をどの程度利用したかによって生じ […]
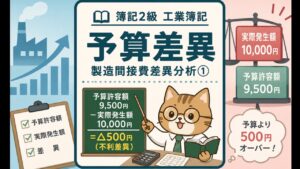
予算差異|50代の資格挑戦・学習記録 #70
予算より多く使ったか、少なく済んだか── 今回学んだのは、製造間接費差異の分析における「予算差異」である。 前回は、公式法変動予算における予算額の決め方を学んだ。 公式法変動予算では、製造間接費を「変動費」と「固定費」に […]

公式法変動予算|50代の資格挑戦・学習記録 #69
変動費は動く。固定費は動かない── 今回学んだのは、「公式法変動予算」における予算額の決め方である。 前回は、製造間接費の予算には「固定予算」と「変動予算」があり、変動予算では操業度に応じて予算額を変えることを学んだ。 […]

固定予算と変動予算|50代の資格挑戦・学習記録 #68
予算を固定するか、変動させるか── 今回学んだのは、製造間接費における「固定予算」と「変動予算」である。 前回は、製造間接費差異を「予算差異」「操業度差異」「能率差異」の3つに分けて分析する方法を学んだ。 その中でも「予 […]