仕掛品
予定配賦率|50代の資格挑戦・学習記録 #26
予定は経験から生まれる── 今回学んだのは「予定配賦率」だ。 これまで製造間接費は、工場全体で発生した費用を各製品へ公平に割り振る「配賦」という考え方を学んできた。しかし、ここで一つ問題がある。 製造間接費を実際に発生し […]
製品の完成|50代の資格挑戦・学習記録 #25
完成しただけでは…まだだ、まだ終わらんよ── 今回学んだのは、製品が完成し、さらに引き渡されたときの処理である。 これまで工業簿記では、材料費や労務費、経費を積み上げ、それらを「仕掛品」として管理してきた。しかし、製品が […]
経費を消費したら?|50代の資格挑戦・学習記録 #21
簿記の雑学|DebitとCreditの語源 デビットカードの「Debit」は、簿記の「借方(Debit)」と同じ言葉。ラテン語の debere(負う・支払う義務がある)が語源である。 一方、クレジットカードの「Credi […]
50代の資格挑戦|簿記2級・学習記録 #17
予定は「金額」だけではない── 今回学んだのは、「予定賃率」を用いた賃金消費額の計算だ。 これまで学習してきた中で、材料費については、実際の購入単価ではなく、あらかじめ決めておいた「予定消費単価」を使って計算する方法があ […]
武術家が学ぶ予定消費単価|原価計算・簿記学習 #10
同じ材料でも原価が変わる── 工業簿記を学んでいると、「正確に計算すること」と「素早く計算すること」は同時に成し得ないこともあると分かってくる。今回学んだのは「予定消費単価」という考え方だ。 これまで学習してきた材料費の […]
武術家が学ぶ消費するということ|原価計算・簿記学習 #7
消費しても無くならない──? 工業簿記を学び始めてから、普段何気なく使っている言葉の意味が少し変わって見えるようになった。今回学んだのは「材料を消費する」という考え方だ。 日常生活で「消費した」と聞くと、使って無くなった […]
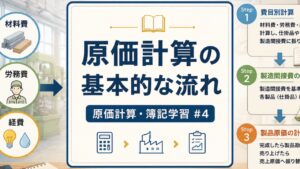
原価計算の基本的な流れ|原価計算・簿記学習 #4
今回は、原価計算全体の流れを学んだ。 前回は、「原価とは何か」という考え方に触れたが、今回は実際に、その原価がどのように集められ、製品となり、最終的に売上原価へと変わっていくのか、その道筋を学ぶ内容だった。 最初は複雑に […]
武術家が学ぶ工業簿記の基礎知識|原価計算・簿記学習 #3
少しずつ工業簿記を学び進めている。 前回は、工業簿記とは「物が形を変えていく流れを追いかける学問」だと感じたという話を書いた。そして今回学んだのは、その流れを数字として捉えるための「原価」という考え方である。 最初は、原 […]