変動費率
問題 60 (11)〜(15)|50代の資格挑戦・学習記録 #143
製造間接費の差異分析から本社工場会計、標準原価計算まで、工業簿記の基本的な仕訳を総仕上げする── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、前回に引き続き「試験でよく出る仕訳」の問題に取り組む。 前回 […]
問題 58 原価の固変分解|50代の資格挑戦・学習記録 #139
正常操業圏を確認して、高低点法による原価の固変分解から損益分岐点を求める── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、前回に引き続き「原価の固変分解」の問題に取り組む。 前回は、高低点法を使って製品 […]
問題 47|50代の資格挑戦・学習記録 #128
製造間接費の予定配賦額と実際発生額の差を、予算差異と操業度差異に分けて仕訳する── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、製造間接費配賦差異の分析についての問題に取り組む。 製造間接費を予定配賦し […]
問題 46|50代の資格挑戦・学習記録 #127
直接材料費・直接労務費・製造間接費の差異をまとめて分析する── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第12章「標準原価計算」から、3つの原価要素について、それぞれの差異を計算・分析する問題に取り […]
問題 45|50代の資格挑戦・学習記録 #126
製造間接費差異を、予算・操業度・能率の3つに分けて分析する── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第12章「標準原価計算」から、製造間接費差異の分析についての問題に取り組む。 前回は直接労務費 […]
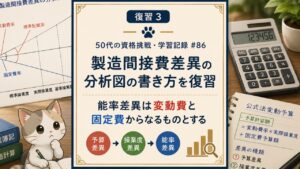
復習3|50代の資格挑戦・学習記録 #86
「能率差異は変動費と固定費からなるものとする」って、どういう意味──? ここまで工業簿記を学習してきた中で、間違えやすいポイントや覚えておきたいルールをQ&A形式で整理していく「復習」シリーズ。 前回は、標準原価 […]
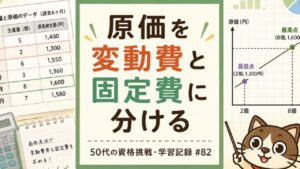
原価を変動費と固定費に分ける|50代の資格挑戦・学習記録 #82
原価は、変動費と固定費に分けられる── 今回学んだのは、「原価の固変分解」である。 前回までは、直接原価計算を利用したCVP分析として、損益分岐点や目標利益、安全余裕率などを計算してきた。 これらの計算では、原価を「変動 […]
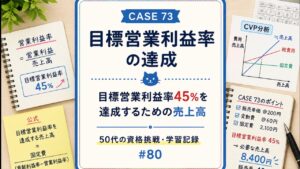
目標営業利益率の達成|50代の資格挑戦・学習記録 #80
目標営業利益「額」ではなく、今度は「率」から考える── 今回学んだのは、「目標営業利益率を達成するための売上高」の計算である。 前回は、 「4,200円の営業利益を出したい」 というように、目標とする営業利益の「金額」か […]
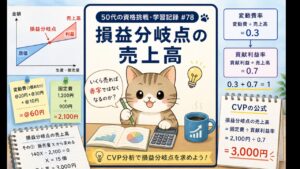
損益分岐点の売上高|50代の資格挑戦・学習記録 #78
いくら売れば赤字ではなくなるのか── 今回学んだのは、CVP分析と「損益分岐点の売上高」である。 前回までは、直接原価計算と全部原価計算の違いや、固定費調整について学んできた。 ここからは直接原価計算を利用して、原価・生 […]

固定予算|50代の資格挑戦・学習記録 #73
固定予算でも、差異を分解して原因を探る── 今回学んだのは、固定予算を用いた場合の製造間接費差異の分析である。 これまで、公式法変動予算を使って、 * 予算差異* 操業度差異* 能率差異 を計算してきた。 固定予算の場合 […]