固定費
問題 35|50代の資格挑戦・学習記録 #116新着!!
材料の投入時点を確認して、月末仕掛品原価を計算する── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第9章「総合原価計算③」から、材料の追加投入についての問題に取り組む。 A原料は工程の始点で、B原料は […]
復習 番外編|50代の資格挑戦・学習記録 #89
方程式の解き方を思い出す── ここまで工業簿記を学習してきた中で、間違えやすいポイントや覚えておきたいルールをQ&A形式で整理していく「復習」シリーズ。 今回は少し番外編。 CVP分析を勉強していると、 「X」や […]
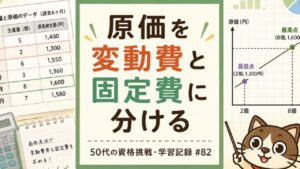
原価を変動費と固定費に分ける|50代の資格挑戦・学習記録 #82
原価は、変動費と固定費に分けられる── 今回学んだのは、「原価の固変分解」である。 前回までは、直接原価計算を利用したCVP分析として、損益分岐点や目標利益、安全余裕率などを計算してきた。 これらの計算では、原価を「変動 […]
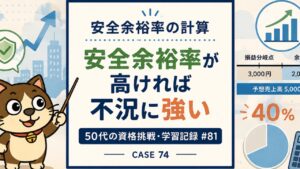
安全余裕率の計算|50代の資格挑戦・学習記録 #81
安全余裕率が高ければ不況に強い── 今回学んだのは、「安全余裕率」の計算である。 前回は、目標とする営業利益率を達成するために、どれだけの売上高が必要になるのかを計算した。 今回は少し視点を変えて、 「現在見込んでいる売 […]
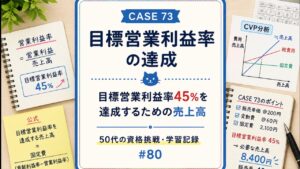
目標営業利益率の達成|50代の資格挑戦・学習記録 #80
目標営業利益「額」ではなく、今度は「率」から考える── 今回学んだのは、「目標営業利益率を達成するための売上高」の計算である。 前回は、 「4,200円の営業利益を出したい」 というように、目標とする営業利益の「金額」か […]
目標を達成するには|50代の資格挑戦・学習記録 #79
目標を決めれば、必要な売上高が見えてくる── 今回学んだのは、「目標営業利益を達成するための売上高」の計算である。 前回は、営業利益がちょうど0円になる「損益分岐点の売上高」を求めた。 しかし実際の経営では、 「赤字にな […]
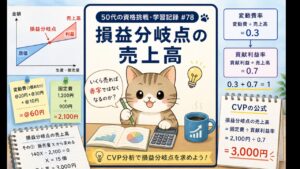
損益分岐点の売上高|50代の資格挑戦・学習記録 #78
いくら売れば赤字ではなくなるのか── 今回学んだのは、CVP分析と「損益分岐点の売上高」である。 前回までは、直接原価計算と全部原価計算の違いや、固定費調整について学んできた。 ここからは直接原価計算を利用して、原価・生 […]

損益計算書|50代の資格挑戦・学習記録 #76
同じ売上でも、原価の考え方で利益が変わる── 今回学んだのは、全部原価計算と直接原価計算における損益計算書の違いである。 前回は、直接原価計算では原価を「変動費」と「固定費」に分けて考えることを学んだ。 今回は実際に損益 […]

直接原価計算|50代の資格挑戦・学習記録 #75
固定費は、売れなくても発生する── 今回から「標準・直接原価計算編」の第13章、直接原価計算に入る。 前章では標準原価計算について学んできたが、ここからは原価を「変動費」と「固定費」に分けて考えていく。 直接原価計算を使 […]
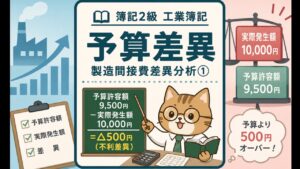
予算差異|50代の資格挑戦・学習記録 #70
予算より多く使ったか、少なく済んだか── 今回学んだのは、製造間接費差異の分析における「予算差異」である。 前回は、公式法変動予算における予算額の決め方を学んだ。 公式法変動予算では、製造間接費を「変動費」と「固定費」に […]