全部原価計算
問題 52|50代の資格挑戦・学習記録 #133
生産量と販売量の違いが、営業利益にどう影響するのか── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第13章「直接原価計算」から、全部原価計算と直接原価計算による営業利益の違いについての問題に取り組む。 […]
問題 51|50代の資格挑戦・学習記録 #132
生産量と販売量の違いが、営業利益にどう影響するのか── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第13章「直接原価計算」から、全部原価計算と直接原価計算による損益計算書を、2期分作成する問題に取り組 […]
問題 50|50代の資格挑戦・学習記録 #131
全部原価計算と直接原価計算──利益の計算方法の違いを確認する。 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第13章「直接原価計算」から、全部原価計算と直接原価計算、それぞれの損益計算書を作成する問題に […]
問題 49|50代の資格挑戦・学習記録 #130
変動費と固定費を分けて、営業利益を計算する── 簿記2級取得に向けて、毎日少しずつ勉強を続けている。 今回は、第13章「直接原価計算」から、損益計算書を作成する問題に取り組む。 これまで学習してきた原価計算では、製造にか […]
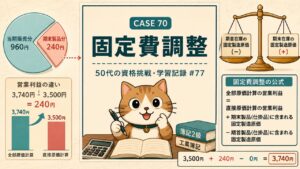
固定費調整|50代の資格挑戦・学習記録 #77
利益の差は、在庫に残った固定費だった── 今回学んだのは、全部原価計算と直接原価計算の営業利益の差を調整する「固定費調整」である。 前回は、同じ生産・販売データから全部原価計算と直接原価計算、それぞれの損益計算書を作成し […]

損益計算書|50代の資格挑戦・学習記録 #76
同じ売上でも、原価の考え方で利益が変わる── 今回学んだのは、全部原価計算と直接原価計算における損益計算書の違いである。 前回は、直接原価計算では原価を「変動費」と「固定費」に分けて考えることを学んだ。 今回は実際に損益 […]

直接原価計算|50代の資格挑戦・学習記録 #75
固定費は、売れなくても発生する── 今回から「標準・直接原価計算編」の第13章、直接原価計算に入る。 前章では標準原価計算について学んできたが、ここからは原価を「変動費」と「固定費」に分けて考えていく。 直接原価計算を使 […]