部門別個別原価計算
問題 21|50代の資格挑戦・学習記録 #102
2026-09-18
部門別計算は、「共通費を配賦し、補助部門費を配賦し、最後に予定配賦率を求める」── 前回は、製造間接費を部門別に予定配賦する場合の、部門別予定配賦率と指図書別予定配賦額を計算した。 今回はさらに一歩進んで、部門個別費と部 […]
問題 20|50代の資格挑戦・学習記録 #101
2026-09-17
部門ごとに予定配賦率を求めて、各指図書に配賦する── 前回は、第6章「部門別個別原価計算」から、相互配賦法による補助部門費の配賦について学んだ。 今回は、その続きとして「部門別予定配賦率」と「指図書別予定配賦額」を求める […]

問題 19|50代の資格挑戦・学習記録 #100
2026-09-16
補助部門どうしのやり取りも計算に含める── 前回は、第6章「部門別個別原価計算」から、直接配賦法による補助部門費の配賦について学んだ。 直接配賦法では、補助部門どうしのサービス提供は無視して、補助部門費を製造部門に直接配 […]

問題 18|50代の資格挑戦・学習記録 #99
2026-09-15
補助部門の費用を、製造部門へ配賦する── 前回までは、第5章「個別原価計算」の問題に取り組んできた。 今回からは、第6章「部門別個別原価計算」に進む。 部門別個別原価計算では、工場全体で発生した製造間接費を、 「どの部門 […]
公平にいこう|50代の資格挑戦・学習記録 #33
2026-07-09
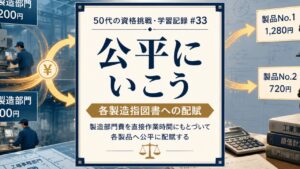
部門で終わりではない── 今回学んだのは、部門別個別原価計算の最後のステップである「各製造指図書への配賦」だ。 前回は、修繕部門や工場事務部門などの補助部門費を製造部門へ配賦し、第1製造部門には1,200円、第2製造部門 […]
負担は適切に分ける|50代の資格挑戦・学習記録 #29
2026-07-05
同じ負担でも、場所が違えば意味も変わる── 今回学んだのは「部門別個別原価計算」だ。 これまで学んできた製造間接費は、工場全体で発生した費用を一つにまとめ、一定の基準で各製品へ配賦してきた。しかし、工場の規模が大きくなる […]